
heo quy định, để làm thuế thu nhập cá nhân, có hai hình thức là cá nhân tự quyết toán hoặc ủy quyền cho tổ chức chi trả thu nhập. Đối với cá nhân tự quyết toán thuế TNCN với cơ quan thuế, hiện tại sắp đến thời hạn nộp hồ sơ nên các vấn đề xoay quanh thủ tục quyết toán được nhiều người quan tâm. Dưới đây là hướng dẫn cách làm thuế TNCN đối với cá nhân khai trực tiếp với cơ quan thuế.
Khái niệm
Đóng thuế thu nhập cá nhân là việc một cá nhân nào đó phải thực hiện trích một khoản lương hoặc một khoản thu nhập nào khác nộp vào ngân sách nhà nước. Trong đó Thuế TNCN là một loại thuế trực thu, được đánh vào một số cá nhân có thu nhập cao và mức chịu thuế này sẽ do pháp luật quy định một cách rõ ràng.
Đối tượng nộp thuế
– Chủ thể là cá nhân cư trú và có thu nhập từ trong và ngoài của lãnh thổ Việt Nam nhưng phải thuộc 1 trong hai trường hợp là:
+ Thực tế có mặt ở Việt Nam nhiều hơn 183 ngày của một năm theo dương lịch hoặc là đủ 12 tháng liên tục tính từ ngày đầu thực tế có mặt ở Việt Nam
+ Cá nhân có nơi ở thường xuyên ở Việt Nam, trong đó nơi ở là nơi chủ thể đăng ký thường trú hoặc là nhà đi thuê mục đích để ở tại Việt Nam nhưng đảm bảo hợp đồng thuê này phải có thời hạn.
– Cá nhân không có cư trú nhưng có khoản thu nhập chịu thu Hướng dẫn tính thuế thu nhập cá nhân theo biểu thuế lũy tiến từng phần năm 2024, cụ thể ra sao? từ trong lãnh thổ của Việt Nam. Trong đó, cá nhân không có cư trú là cá nhân không đáp ứng đủ 1 trong các trường hợp trên về cá nhân cư trú.
Hồ sơ khai thuế & quyết toán thuế trực tiếp với cơ quan thuế
Theo Phụ lục I – Danh mục hồ sơ khai thuế kèm theo Nghị định số 126/2020/NĐ-CP ngày 19/10/2020 của Chính Phủ, hồ sơ khai thuế đối với cá nhân có thu nhập từ tiền lương, tiền công trực tiếp khai thuế với cơ quan thuế như sau:
Hồ sơ khai thuế theo tháng/quý:
- Mẫu 02/KK-TNCN: Tờ khai thuế thu nhập cá nhân (áp dụng đối với cá nhân cư trú và cá nhân không cư trú có thu nhập từ tiền công tiền lương trực tiếp khai thuế với cơ quan thuế.
- Hồ sơ đăng ký người phụ thuộc: theo Khoản 9.11 Phụ lục này (áp dụng đối với đăng ký người phụ thuộc lần đầu hoặc có thay đổi thông tin đăng ký người phụ thuộc).
Hồ sơ khai quyết toán thuế:
- Mẫu số 02/QTT-TNCN: Tờ khai quyết toán thuế TNCN đối với cá nhân có thu nhập từ tiền công, tiền lương.
- Mẫu số 02-1/BK-QTT-TNCN: Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc.
- Bản sao chứng từ chứng minh số thuế đã khấu trừ, tạm nộp hoặc nộp ở nước ngoài (nếu có).
- Bản sao Giấy chứng nhận khấu trừ thuế do cơ quan chi trả thu nhập cung cấp hoặc Bản sao chứng từ do ngân hàng đối với số thuế đã nộp ở nước ngoài.
- Bản sao chứng từ, hóa đơn chứng minh khoản đóng góp vào quỹ từ thiện, nhân đạo, khuyến học.
- Tài liệu chứng minh số tiền đã đã của đơn vị, tổ chức chi trả thu nhập ở nước ngoài.
- Hồ sơ đăng ký người phụ thuộc theo Khoản 9.11 Phụ lục này.
Thời hạn và địa điểm nộp hồ sơ khai thuế
Căn cứ theo Điều 44, Luật Quản lý thuế:
- Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với hồ sơ khai thuế theo tháng.
- Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế thuế đối với hồ sơ khai thuế theo quý.
- Địa điểm nộp hồ sơ khai thuế được quy định tại Khoản 8, Điều 11, Nghị định 126/2020/NĐ-CP:
- Đối với cá nhân có thu nhập từ tổ chức, cá nhân tại Việt Nam chi trả: Nộp hồ sơ đến cơ quan thuế trực tiếp quản lý.
- Cá nhân có thu nhập từ tổ chức, cá nhân từ nước ngoài: Nộp hồ sơ khai thuế đến cơ quan thuế quản lý nơi cá nhân phát sinh công việc tại Việt Nam.
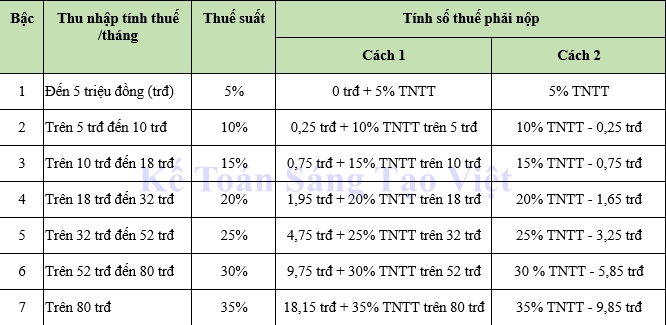
Bảng mức thuế TNCN
Lưu ý
* Thu nhập tháng (thường tính bằng tiền lương ghi trên hợp đồng) của tiện ích này là tổng thu nhập chịu thuế quy định tại Điều 10 và Điều 11 của Luật thuế TNCN, đã tính các khoản giảm trừ sau:
– Các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện.
– Các khoản đóng góp từ thiện, nhân đạo, khuyến học.
* Mức tiền lương tháng thấp nhất để đóng BHXH không được thấp hơn mức tối thiểu vùng tại thời điểm đóng đối với người lao động làm công việc hoặc chức danh giản đơn nhất trong điều kiện lao động bình thường.
Xem thêm các khóa học Kế Toán Thực Hành tại đây