

Cách lập báo cáo lưu chuyển tiền tệ chi tiết mới nhất
Báo cáo lưu chuyển tiền tệ được cho báo cáo được đánh giá là “khó nhằn” và dễ sai sót nhất. Báo cáo này cho thấy sự vận động của dòng tiền doanh nghiệp nên có giá trị tương đối lớn với doanh nghiệp.
1. Báo cáo lưu chuyển tiền tệ (Cash Flow Statement)
1.1 Khái niệm
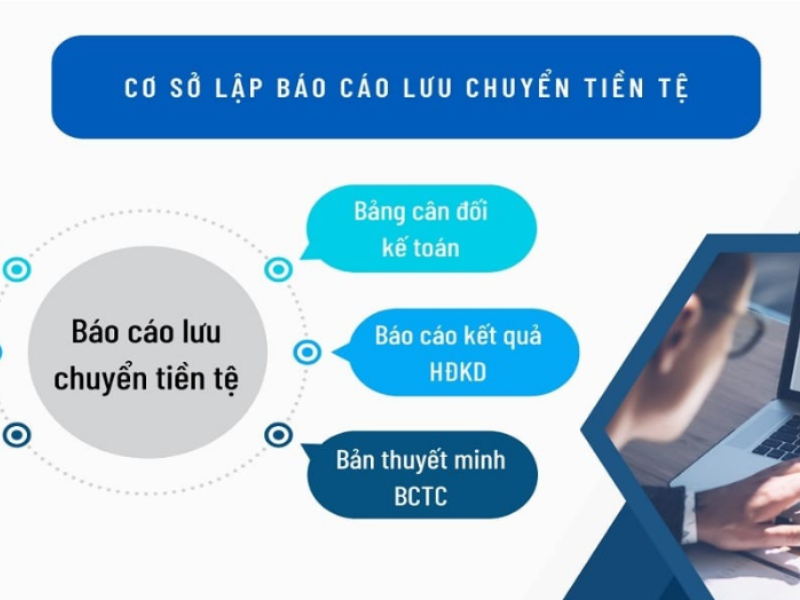
Báo cáo lưu chuyển tiền tệ là một phần thuộc báo cào tài chính của doanh nghiệp, được tổng hợp thành 1 bản báo cáo riêng tương tự bảng cân đối kế toán, thuyết minh báo cáo tài chính. Báo cáo này được lập để tổng hợp lại tình hình thu, chi tiền tệ của doanh nghiệp được phân loại theo 3 hoạt động: Hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính trong một thời kỳ nhất định.
1.2 Nguyên tắc lập và trình bày
– Lập và trình bày phải tuân thủ các quy định của chuẩn mực kế toán, đúng bản chất từng giao dịch.
– Các khoản đầu tư ngắn hạn được coi là tương đương tiền trình bày trên báo cáo chỉ bao gồm các khoản đầu tư ngắn hạn có thời hạn thu hồi hoặc đáo hạn không quá 3 tháng có khả năng chuyển đổi dễ dàng thành một lượng tiền xác định và không có rủi ro trong chuyển đổi thành tiền kể từ ngày mua khoản đầu tư đó tại thời điểm báo cáo.
– Doanh nghiệp phải trình bày các luồng tiền trên Báo cáo lưu chuyển tiền tệ theo ba loại hoạt động: hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính theo cách thức phù hợp nhất với đặc điểm kinh doanh của doanh nghiệp. Báo cáo trên cơ sở thuần đối với các khoản thu chi hộ khách hàng, thu chi tiền đối với các khoản có vòng quay nhanh, thời gian đáo hạn ngắn.
– Các luồng tiền phát sinh từ các giao dịch bằng ngoại tệ phải được quy đổi ra đồng tiền chính thức sử dụng trong ghi sổ kế toán và lập Báo cáo tài chính theo tỷ giá hối đoái tại thời điểm phát sinh giao dịch. Tại thời điểm lập báo cáo tài chính, phải tiến hành đánh giá lại tỷ giá các khoản mục ngoại tệ.
– Các giao dịch về đầu tư và tài chính không trực tiếp sử dụng tiền hay các khoản tương đương tiền không được trình bày trong Báo cáo lưu chuyển tiền tệ.
– Các khoản mục tiền và tương đương tiền đầu kỳ và cuối kỳ, ảnh hưởng của thay đổi tỷ giá hối đoái quy đổi tiền và các khoản tương đương tiền bằng ngoại tệ hiện có cuối kỳ phải được trình bày thành các chỉ tiêu riêng biệt trên báo cáo để đối chiếu số liệu với các khoản mục tương ứng trên Bảng Cân đối kế toán.
– Doanh nghiệp phải trình bày giá trị và lý do của các khoản tiền và tương đương tiền có số dư cuối kỳ lớn do doanh nghiệp nắm giữ nhưng không được sử dụng do có sự hạn chế của pháp luật hoặc các ràng buộc khác mà doanh nghiệp phải thực hiện.
– Trường hợp doanh nghiệp đi vay để thanh toán thẳng cho nhà thầu, người cung cấp hàng hoá, dịch vụ (tiền vay được chuyển thẳng từ bên cho vay sang nhà thầu, người cung cấp mà không chuyển qua tài khoản của doanh nghiệp) thì doanh nghiệp vẫn phải trình bày.
– Trường hợp doanh nghiệp phát sinh khoản thanh toán bù trừ được trình bày trên cơ sở thuần hoặc trình bày riêng rẽ của từng giao dịch.
– Đối với luồng tiền từ giao dịch mua, bán lại trái phiếu chính phủ và các giao dịch REPO chứng khoán: Bên bán trình bày là luồng tiền từ hoạt động tài chính; Bên mua trình bày là luồng tiền từ hoạt động đầu tư.
1.3 Cơ sở lập báo cáo lưu chuyển tiền tệ
1.4 Yêu cầu về mở và ghi sổ kế toán
– Sổ kế toán chi tiết các tài khoản phải thu, phải trả, hàng tồn kho phải được theo dõi chi tiết cho từng giao dịch để có thể trình bày luồng tiền thu hồi hoặc thanh toán theo 3 loại hoạt động: Hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính.
– Đối với sổ kế toán chi tiết các tài khoản phản ánh tiền phải được chi tiết để theo dõi các luồng tiền thu và chi liên quan đến 3 loại hoạt động: Hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính làm căn cứ tổng hợp khi lập.
– Tại thời điểm cuối niên độ kế toán, khi lập báo cáo thì doanh nghiệp phải xác định các khoản đầu tư ngắn hạn có thời hạn thu hồi hoặc đáo hạn không quá 3 tháng kể từ ngày mua thoả mãn định nghĩa được coi là tương đương tiền phù hợp với quy định của Chuẩn mực “Báo cáo lưu chuyển tiền tệ” để loại trừ ra khỏi luồng tiền từ hoạt động đầu tư. Giá trị của các khoản tương đương tiền được cộng (+) vào chỉ tiêu “Tiền và các khoản tương đương tiền cuối kỳ” trên báo cáo.
2. Cách lập Báo cáo lưu chuyển tiền tệ theo thông tư 200
Khi lập báo cáo lưu chuyển tiền tệ dù dùng phương pháp nào đều gồm 3 phần:
– Lưu chuyển tiền từ hoạt động kinh doanh;
– Lưu chuyển tiền từ hoạt động đầu tư;
– Lưu chuyển tiền từ hoạt động tài chính.
Nội dung Lưu chuyển tiền từ hoạt động kinh doanh với mỗi phương pháp có cách lập khác nhau, còn đối với 2 nội dung Lưu chuyển tiền từ hoạt động đầu tư và Lưu chuyển tiền từ hoạt động tài chính thì cả 2 phương pháp phương pháp là như nhau.
3. Một số lưu ý khi lập báo cáo lưu chuyển tiền tệ
3.1 Mẹo nhận diện thuật ngữ kế toán
- Chỉ tiêu có cụm từ “Tiền thu …”: phản ánh số dương (+).
- Chỉ tiêu có cụm từ “Tiền chi …”, “đã trả , “ đã nộp”: phản ánh số âm (-).
- Chỉ tiêu “Khấu hao TSCĐ và BĐSĐT”, “Các khoản dự phòng”, “Lãi, lỗ chênh lệch tỷ giá hối đoái do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ”: thực tế không chi.
- Chỉ tiêu Tiền và tương đương tiền đầu kỳ (Mã số 60) phải bằng với Tiền và tương đương tiền cuối kỳ (Mã số 70) của kỳ trước đó.
3.2 Trình độ và yêu cầu đối với người lập
Việc lập Báo cáo lưu chuyển tiền tệ sẽ do người phụ trách kế toán, kế toán tổng hợp hoặc kế toán trưởng đảm nhiệm. Để lập được báo cáo này đúng chuẩn mực kế toán, ngoài việc phải có kiến thức chuyên môn vững, phải bám sát vào tình hình hoạt động kinh doanh của doanh nghiệp.
Yếu tố kinh nghiệm của người lập Báo cáo LCTT giúp ban giám đốc công ty nắm được thực chất các luồng tiền của doanh nghiệp trong kỳ, từ đó góp phần hoạch định tài chính của doanh nghiệp.
4. Ý nghĩa báo cáo lưu chuyển tiền tệ
– Dòng tiền thể hiện sức khỏe của doanh nghiệp. Báo cáo lưu chuyển tiền tệ cung cấp nguồn gốc dòng tiền của một doanh nghiệp, dòng tiền là “có thực” và ít bị tác động bởi các nguyên tắc của hạch toán kế toán.
– Mang ý nghĩa quan trọng đối với mỗi doanh nghiệp. Báo cáo lưu chuyển là một phần không thể thiếu của Báo Cáo Tài Chính. Thông qua báo cáo này giúp Ban quản trị doanh nghiệp, nhà đầu tư, và các đối tượng liên quan đánh giá nguồn thu chi có đạt hiệu quả và đúng mục đích kinh doanh không.
– Nhờ báo cáo này mà phản ánh mối quan hệ giữa dòng tiền thuần và lợi nhuận trong một khoản thời gian nhất định. Tại báo cáo cũng đưa ra lý do của sự chênh lệch giữa dòng tiền tệ vào (nguồn thu) và ra (nguồn chi) như thế nào giúp quản trị doanh nghiệp cân đối thu chi hiệu quả.
– Ngoài ra, báo cáo này còn giúp nhà quản trị nhận định và đánh giá chính xác khả năng tạo ra tiền từ yếu tố nội hay ngoại sinh trong tương lai và cả khả năng trả nợ đúng hạn, nhu cầu vốn bổ sung của doanh nghiệp.
4.1 Đánh giá sức khỏe tài chính doanh nghiệp
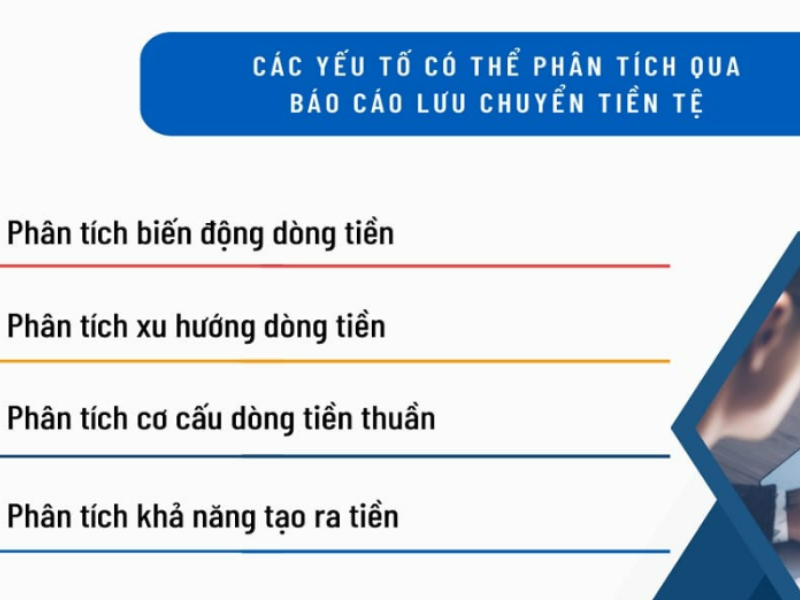
Dòng tiền luân chuyển là mạch máu của doanh nghiệp, để biết được 1 doanh nghiệp có sức khỏe tốt hay không, thông qua Báo cáo LCTT có thể phân tích các tình hình sau:
– Phân tích biến động dòng tiền : với mục đích tìm ra khả năng, xu hướng cân đối dòng tiền cho nhu cầu của từng hoạt động sản xuất kinh doanh, cơ cấu dòng tiền của từng hoạt động. Từ đó giúp người phân tích nhận thức được dòng tiền dùng trong hoạt động sản xuất kinh doanh, trong thanh toán, trong hoàn trả lãi, trong hoàn trả vốn huy động.
– Phân tích xu hướng dòng tiền : khi đánh giá một dự án đầu tư thì một trong những chìa khóa quan trọng nhất của tài chính là đánh giá được lượng tiền mặt thu về ở tương lai so với thời điểm hiện tại là bao nhiêu, khi đánh giá được rồi thì phải có những phương án gì để kiểm soát. Báo cáo lưu chuyển tiền tệ sử dụng tiền mặt làm phương tiện khách quan để có thể kiểm tra được tính chính xác hiệu quả số dư tiền mặt.
– Phân tích cơ cấu dòng tiền thuần : hoạt động kinh doanh là hoạt động tạo ra doanh thu và thu nhập chủ yếu của doanh nghiệp nên để bảo đảm an ninh tài chính bền vững cho sự tồn tại và phát triển của doanh nghiệp, đòi hỏi hoạt động kinh doanh phải tạo ra dòng tiền “dương”; tức là số liền thu từ hoạt động kinh doanh phải lớn hơn số tiền chi hoạt động của doanh nghiệp sẽ tiến hành được liên tục, không bị gián đoạn, doanh nghiệp có đủ khả năng thanh toán, đáp ứng được các khoản chi tiêu, duy trì khả năng hoạt động, thực hiện đầu tư mới.
– Phân tích khả năng tạo tiền : đánh giá về sự thay đổi trong tài sản thuần, cơ cấu tài chính, khả năng thanh toán và khả năng của doanh nghiệp trong việc tạo ra các luồng tiền trong quá trình hoạt động.
Từ kết quả phân tích, ban giám đốc công ty có kế hoạch và chiến lược phát triển phù hợp với năng lực tài chính.
4.2 Lập kế hoạch dựa trên Báo cáo lưu chuyển tiền tệ
Sự phát triển vững mạnh của một doanh nghiệp là phải có tầm nhìn lâu dài và một kế hoạch tài chính vững mạnh. Số liệu tài chính trên các báo cáo kế toán, báo cáo quản trị là rất cần thiết cho việc đánh giá kết quả doanh nghiệp đạt được.
Thông qua việc phân tích Báo cáo lưu chuyển tiền tệ trên cơ sở lý thuyết cho thấy tầm quan trọng của dòng tiền. Việc này chưa được các doanh nghiệp có quy mô nhỏ chú trọng lý do còn thiếu đội ngũ chuyên môn sâu đọc, hiểu và phân tích đúng thực tế.
Tiền – nguồn vốn quan trọng của doanh nghiệp phải được kiểm soát chặt gồm luồng tiền vào, luồng tiền ra của các hoạt động cho nên rất cần thiết có kế hoạch sử dụng nguồn tiền luôn đem lại lợi ích cho doanh nghiệp trong công tác tài chính như: dự kiến khoản thu của khách hàng, số nợ phải trả cho nhà cung cấp, vay thêm vốn để mở rộng kinh doanh.
Xem thêm các khóa học Kế Toán Thực Hành tại đây