
Đa phần, mục đích và sự khác biệt lớn nhất để quyết định thành lập công ty hơn là thành lập hộ kinh doanh cá thể là vì doanh nghiệp sẽ được quyền sử dụng hóa đơn Giá trị gia tăng, còn hộ kinh doanh thì không. Nhưng hiện nay, doanh nghiệp có thể sử dụng hóa đơn giá trị gia tăng bằng 2 cách: đặt in hóa đơn và hóa đơn điện tử qua mạng.
Và để cho mọi người hiểu hơn về điều kiện và cách thức sử dụng từng loại hoá đơn khác nhau như thế nào và nên sử dụng cách nào để phù hợp với nhu cầu của doanh nghiệp mình thì mời các bạn hãy đọc những thông tin dưới đây nhé.
Hóa đơn là chứng từ do người bán lập, ghi nhận thông tin bán hàng hóa, dịch vụ theo quy định của pháp luật.
Hóa đơn hợp pháp là hóa đơn đảm bảo đúng, đầy đủ về hình thức và nội dung theo quy định của pháp luật.
Hóa đơn giá trị gia tăng là hóa đơn bán hàng hóa, dịch vụ nội địa dành cho các tổ chức, cá nhân khai thuế giá trị gia tăng theo phương pháp khấu trừ;
1. Hóa đơn đặt in là gì?
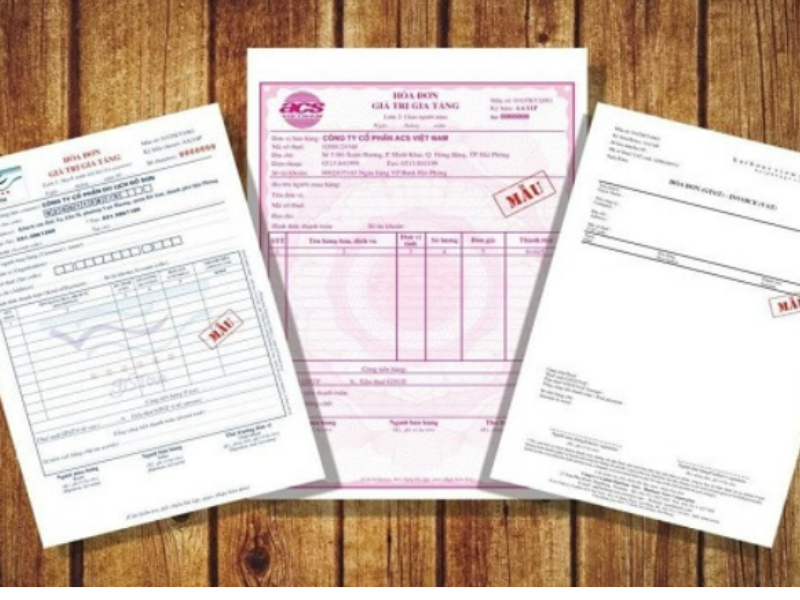
Hóa đơn đặt in là hóa đơn do doanh nghiệp đặt một đơn vị chuyên in ấn (đủ điều kiện) để đặt in theo mẫu để sử dụng cho hoạt động kinh doanh hàng hóa, dịch vụ, hoặc do cơ quan thuế đặt in theo mẫu để cấp, bán cho các tổ chức, cá nhân.
Và thông thường, các doanh nghiệp sẽ lựa chọn việc nộp hồ sơ lên chi cục thuế trực tiếp quản lý để xin công văn đủ điều kiện sử dụng hóa đơn đặt in GTGT và sau đó tiến hành đặt in. Chứ không mua hóa đơn từ cơ quan thuế.
Có 2 dạng hóa đơn đặt in, dạng thứ 1 là đóng thành quyển để viết tay, dạng thứ 2 là dùng hệ thống giấy in liên tục, sau đó có thể viết tay hoặc có thể dùng máy in kim để in liên tục để in hóa đơn giao cho khách hàng (dạng này thường áp dụng cho việc in số lượng nhiều).
2. Hóa đơn điện tử là gì?

Hoá đơn điện tử là hóa đơn được khởi tạo, lập, xử lý trên hệ thống máy tính của tổ chức, cá nhân kinh doanh đã được cấp mã số thuế khi bán hàng hoá, dịch vụ và được lưu trữ trên máy tính của các Bên theo quy định của pháp luật về giao dịch điện tử.
Hoá đơn điện tử được sử dụng theo quy định của pháp luật về giao dịch điện tử.
LƯU Ý: Doanh nghiệp sau khi đã đặt in hóa đơn xong phải nộp thông báo phát hành hóa đơn được cơ quan thuế chấp nhận thì 2 hoặc 3 ngày sau đó mới được phép sử dụng xuất hóa đơn, như vậy hóa đơn mới được coi là hợp lệ. Trường hợp, nếu không làm thông báo phát hành hóa đơn hoặc không được chấp nhận mà doanh nghiệp vẫn sử dụng hóa đơn thì hóa đơn đó coi như không có giá trị, là hóa đơn bất hợp pháp và phải thu hồi.
3. Hóa đơn tự in là gì?

Hóa đơn tự in là loại hóa đơn do chính các tổ chức, cá nhân kinh doanh tự in ra bằng thiết bị tin học của mình. Hoặc, cũng có thể, nhiều doanh nghiệp sử dụng máy tính tiền, máy bán hàng có sẵn mẫu hóa đơn này để in ra.
Hóa đơn tự in theo quy định của bộ tài chính được phép áp dụng cho các đối tượng như sau:
- Các doanh nghiệp, đơn vị sự nghiệp có mã số thuế.
- Những doanh nghiệp, tổ chức kinh doanh trong khu công nghiệp, khu chế xuất, khu kinh tế,…
- Các đơn vị sự nghiệp công lập có công đoạn sản xuất, kinh doanh.
- Một số doanh nghiệp, ngân hàng sở hữu vốn điều lệ ở mức từ 15 tỷ đồng trở lên.
- Doanh nghiệp mới được thành lập từ ngày Thông tư 39/2014/TT-BTC có hiệu lực thi hành, vốn điều lệ dưới 15 tỷ, có sản xuất, dịch vụ, có thực hiện đầu tư mua sắm tài sản cố định, máy móc, thiết bị có giá trị từ 1 tỷ đồng trở lên.
4. Phân biệt điểm giống và khác giữa ba loại hóa đơn
3 Hình thức hóa đơn này có điểm giống và khác rõ ràng, dưới đây là chi tiết sự phân biệt bạn có thể tham khảo để sử dụng cho đúng đắn nhé!
4.1. Điểm giống nhau
Tất cả các hóa đơn đều phải đảm bảo về mặt nội dung in trên hóa đơn theo đúng quy định pháp luật.
Các nội dung cụ thể như: Tên hóa đơn, ký hiệu mẫu số, tên liên hóa đơn, số thứ tự, tên, địa chỉ, mã số thuế của người bán và người mua, tên hàng hóa, dịch vụ, tên tổ chức nhận in hóa đơn,…
Cả 3 loại hóa đơn đều được thể hiện bằng tiếng Việt và có chung mục đích là phục vụ cho việc bán hàng.
4.2. Điểm khác nhau
Đầu tiên, điểm khác biệt dễ thấy nhất giữa 3 loại hóa đơn này là phương thức tạo lập và thời hạn sử dụng.
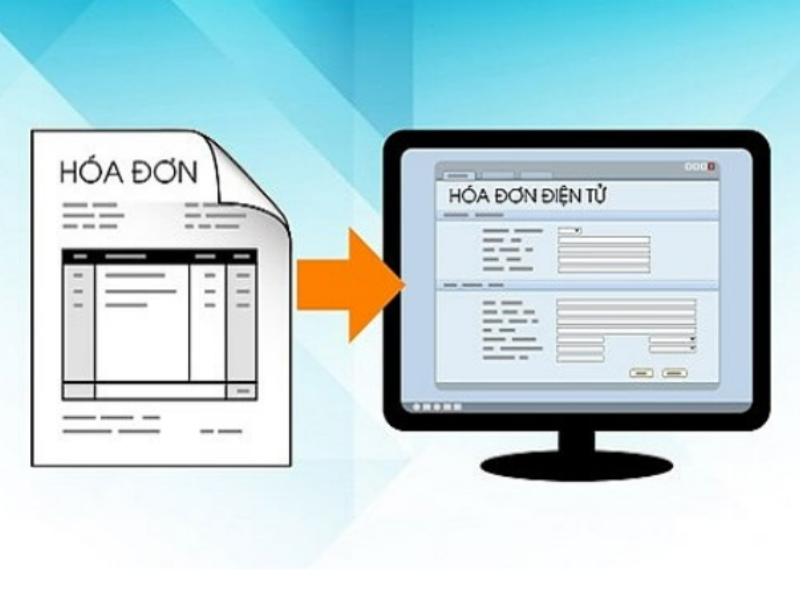
Theo đó, nếu hóa đơn tự in và hóa đơn đặt in được tạo lập trên giấy, lưu trữ bằng văn bản. Thì, hóa đơn điện tử lại được sử dụng và lưu trữ hoàn toàn trên các phương tiện điện tử như máy tính, phần mềm chuyên dụng.
Hóa đơn điện tử có thời gian sử dụng lâu dài hơn, tiện lợi và ít tốn thời gian, công sức của doanh nghiệp hơn.
Đổi lại, các loại hóa đơn đặt in, tự in lại khá rườm rà, không sử dụng, lưu trữ lại được lâu mà còn tốn diện tích bảo quản. Chưa kể, về lâu dài, khi cần rà soát lại dữ kiện, các loại hóa đơn in giấy gây tốn nhiều công sức hơn.
5. Ưu điểm hóa đơn điện tử
- Đối với doanh nghiệp: Việc sử dụng hóa đơn điện tử giúp doanh nghiệp tiết kiệm được thời gian, chi phí và thủ tục rườm rà. Khách hàng ở xa không phải mất nhiều thời gian để nhận được hóa đơn từ bạn, chỉ trong vài cú nhấp chuột, họ sẽ nhận được hóa đơn dù đang ở bất cứ nơi nào nếu có internet. Vì thế cũng không xảy ra tình trạng bị thất lạc hóa đơn trong quá trình chuyển phát hóa đơn đến cho khách hàng. Đương nhiên việc thanh toán cũng sẽ nhanh và dễ dàng hơn cho doanh nghiệp.
- Về chi phí, sử dụng hóa đơn điện tử thì doanh nghiệp sẽ không phải mất nhiều loại phí so với sử dụng hóa đơn giấy như: Chi phí giấy in, mực in, chi phí chuyển hóa đơn cho khách hàng và đặc biệt là giảm chi phí lưu trữ hóa đơn;
- Hóa đơn điện tử sẽ làm giảm thời gian tìm kiếm hóa đơn; tăng cường khả năng bảo mật; giúp việc lưu trữ, quản lý hóa đơn vĩnh viễn; không có rủi ro mất, nhàu nát như khi lưu trữ hóa đơn giấy…
- Ngoài ra, một lợi ích khác mà hóa đơn điện tử mang lại là sẽ giúp cho doanh nghiệp đi thủ tục hành chính thuế. Thay vì, khi sử dụng hóa đơn giấy thì doanh nghiệp phải nộp đơn đề nghị sử dụng hóa đơn đặt in lên cơ quan thuế, và phải kèm theo nhiều thủ tục khác để cơ quan thuế đồng ý cho doanh nghiệp đủ điều kiện sử dụng thì rất là lâu và tốn nhiều chi phí. Khi sử dụng hóa đơn điện tử, cơ bản các thủ tục hành chính thuế sẽ được thực hiện điện tử. Chỉ cần thông báo qua mạng gửi đến cơ quan thuế về việc sử dụng hóa đơn điện tử và được sử dụng ngay sau khi thông báo được chấp nhận.
- Bên cạnh đó, các cơ quan Thuế hay cơ quan Hải quan cũng sẽ dễ dàng quản lý và có đầy đủ cơ sở dữ liệu về hóa đơn; hỗ trợ, phục vụ công tác thanh tra, kiểm tra, hoàn thuế, đối chiếu hóa đơn cho doanh nghiệp…
6. Doanh nghiệp có thể đăng ký song song ba hình thức lập hóa đơn giấy đặt in, tự in và hóa đơn điện tử hay không?
Đọc tới đây, mọi người sẽ có một thắc mắc là doanh nghiệp có thể sử dụng cùng một lúc cả hóa đơn giấy đặt in, tự in và hóa đơn điện tử không?
Câu trả lời là có thể. Hiện nay, doanh nghiệp có thể hoàn toàn sử dụng ba hình thức lập hóa đơn và vẫn phải lập Báo cáo tình hình sử dụng hoá đơn hàng kỳ cho cả 3 hình thức.
Xem thêm các khóa học Kế Toán Thực Hành tại đây